Analiză · Capital românesc
Banii care cer control
Noul fond CEECAT readuce o negociere esențială pentru firmele antreprenoriale: câtă putere de decizie merită cedată pentru următoarea etapă de creștere.
CEECAT Capital a anunțat pe 10 septembrie prima închidere a celui de-al treilea fond, cu angajamente de 135 de milioane de euro. Ținta este de 200 de milioane. România se află între piețele vizate, într-un mandat regional care include și Turcia. Pentru o firmă românească aflată în căutarea unui investitor, anunțul deschide o posibilitate. Suma reprezintă însă capital atras la nivelul fondului, care urmează să fie alocat prin investiții. 1, 2
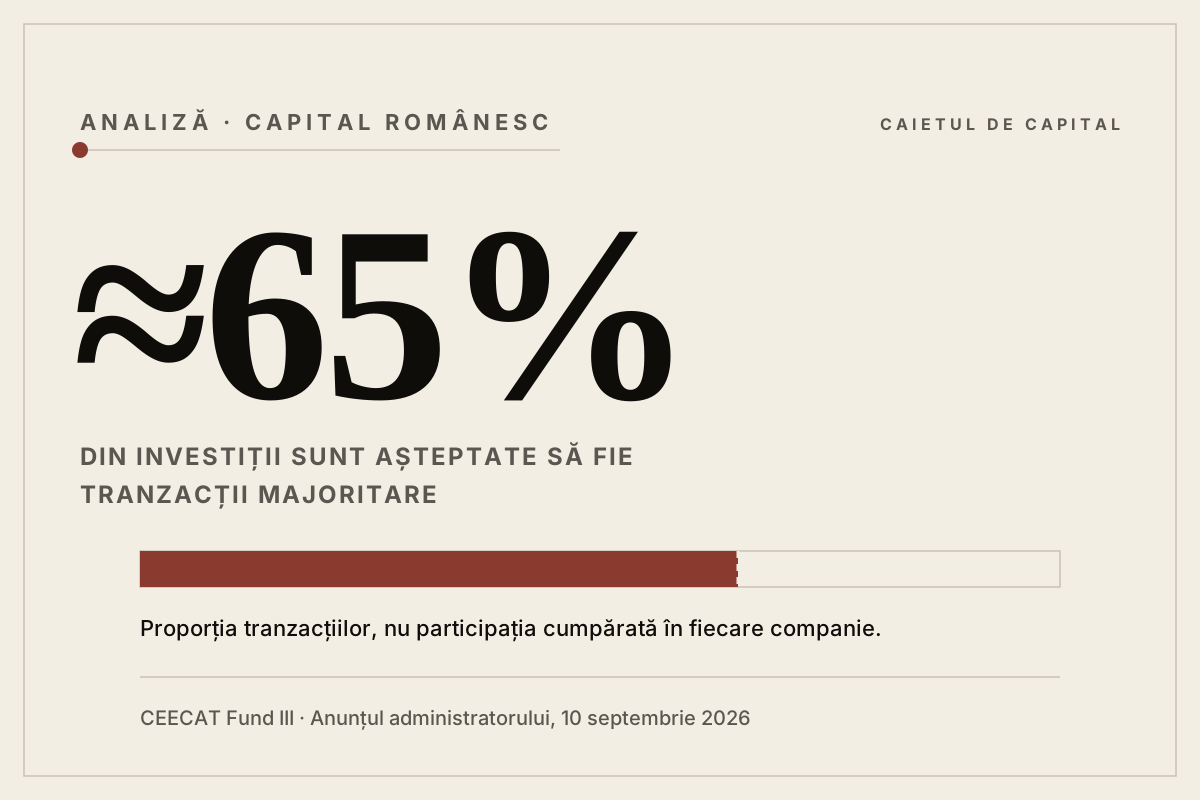
Condiția care merită citită atent apare în strategia administratorului: aproximativ 65% dintre investiții sunt așteptate să presupună participații majoritare. Pentru închiderea finală, CEECAT indică investiții în capital de 15 până la 20 de milioane de euro. 1 La această scară, fondatorul negociază felul în care va funcționa compania după tranzacție, inclusiv puterea sa de a decide.
Prima întrebare privește destinația banilor. O majorare de capital aduce resurse în companie. Cumpărarea acțiunilor existente aduce bani vânzătorului. O tranzacție le poate combina. Diferența contează pentru orice plan de dezvoltare: prețul anunțat al unei participații nu spune, singur, câți bani va avea firma pentru o fabrică, pentru stocuri sau pentru cumpărarea unui concurent.
Pentru antreprenor, vânzarea unei părți din acțiuni poate avea un rost foarte practic. După ani în care aproape toată averea sa a depins de o singură afacere, își poate reduce această expunere. Compania poate avea, separat, nevoie de capital pentru extindere. Ambele obiective sunt legitime. Merită stabilit de la început cât din tranzacție servește fiecăruia și pe ce resurse se sprijină bugetul de creștere.
Apoi începe negocierea controlului. Procentul din acțiuni trebuie citit împreună cu drepturile de vot și cu acordurile dintre asociați. Aprobarea bugetului și numirea conducerii pot deveni puncte sensibile. La fel, limitele în care compania se poate împrumuta ori poate face achiziții. Acestea sunt întrebări pentru negocierea unei asemenea tranzacții; comunicatul fondului nu dezvăluie clauzele viitoarelor sale investiții.
Fondatorul poate continua să conducă activitatea de zi cu zi după vânzarea majorității. Libertatea sa de a schimba direcția afacerii poate fi însă diferită. O investiție pe care înainte o aproba singur poate necesita acordul altor acționari. O extindere pe care o considera prematură poate ajunge în centrul strategiei comune. Asocierea funcționează mai bine dacă aceste diferențe sunt discutate înainte ca planul să întâlnească prima dificultate.
Cedarea unei părți din puterea de decizie poate cumpăra ceva valoros. O companie care depinde de fondator pentru fiecare decizie importantă are o limită de creștere. Un investitor poate contribui la recrutarea unei echipe capabile să preia responsabilități și la construirea unor raportări pe care se pot baza deciziile. Valoarea apare dacă această organizare îmbunătățește efectiv afacerea.
«Mai multe ședințe și proceduri, luate separat, nu constituie un rezultat economic.
»
Alternativa creditului are propriul preț. Acționariatul poate rămâne intact, iar compania își asumă serviciul datoriei chiar și într-un an slab. Capitalul propriu distribuie riscul între acționari, dar împarte și câștigul viitor. Alegerea depinde de capacitatea firmei de a genera numerar și de câtă incertitudine presupune extinderea. Pentru o investiție cu venituri îndepărtate, păstrarea integrală a proprietății poate ajunge să coste mai mult decât pare la început.
Există și o negociere a timpului. CEECAT anunță o perioadă de investiții de cinci ani. Aceasta privește plasarea capitalului; nu stabilește că fiecare companie trebuie vândută după cinci ani. 1 Pentru fondator rămâne însă esențială perspectiva ieșirii investitorului. El poate gândi afacerea ca pe o proprietate de familie pentru următoarele decenii. Fondul trebuie să poată transforma, la un moment dat, valoarea participației într-un rezultat pentru propriii investitori.
La Cocoș oferă un exemplu românesc al acestei succesiuni. Fondatorul s-a asociat cu Banca Europeană pentru Reconstrucție și Dezvoltare (BERD), CEECAT și Morphosis în august 2024. Potrivit comunicatului BERD, rețeaua a crescut de la trei la șapte magazine într-un an. În martie 2026, consorțiul și-a anunțat ieșirea integrală, printr-o tranzacție cu societăți din grupul Schwarz. Iulian Nica a rămas la conducerea afacerii. 3
Cazul arată că schimbarea proprietarilor poate coexista cu păstrarea fondatorului în conducere. Nu putem deduce de aici rentabilitatea investiției: comunicatul nu publică prețul de ieșire. Nici extinderea rețelei nu dovedește, singură, câtă valoare a adăugat fiecare participant. Pentru antreprenorul care analizează o ofertă, exemplul este util mai ales fiindcă face vizibilă o etapă care poate părea îndepărtată la semnare: alegerea următorului proprietar.
Noul fond are și o legătură cu banii publici europeni. Fondul European de Investiții a angajat 40 de milioane de euro, parțial susținute prin PNRR-ul României. 1 În mecanismul Recovery Equity Fund, FEI investește prin fonduri administrate de intermediari. Acestea trebuie să se angajeze să investească în România cel puțin echivalentul contribuției primite din REF. 4 Cifra de 135 de milioane nu reprezintă, așadar, o alocare integrală pentru România.
Această componentă publică merită evaluată prin efectul asupra firmelor finanțate. Capitalul mobilizat este un început. Contează dacă firmele capătă capacitatea de a susține investiții și de a produce numerar după trecerea unui proprietar financiar. O revânzare poate încheia cu succes mandatul unui fond; efectul economic local continuă și după acea dată. Cele două rezultate trebuie urmărite fiecare în termenii săi.
Pentru fondator, oferta bună este cea în care resursele aduse justifică drepturile cedate, iar obiectivele rămân compatibile și într-un an dificil. Anunțul CEECAT pune pe masă o nouă sursă de capital. Decizia antreprenorului începe cu o imagine foarte concretă: cum va arăta compania pe care o va conduce în dimineața de după tranzacție.
Surse
- CEECAT Capital. Anunțul primei închideri a Fund III, 10 septembrie 2026. Strategia participațiilor majoritare, dimensiunea investițiilor, perioada de investiții și contribuția FEI.
- Banca Europeană pentru Reconstrucție și Dezvoltare. Anunțul investiției în CEECAT Fund III, septembrie 2026. Dimensiunea primei închideri, ținta de atragere a capitalului și piețele vizate.
- Banca Europeană pentru Reconstrucție și Dezvoltare. Comunicatul ieșirii consorțiului din La Cocoș, martie 2026. Istoricul investiției și continuitatea conducerii.
- Fondul European de Investiții. Pagina programului Recovery Equity Fund of Funds România. Investițiile prin intermediari și angajamentul minim de investiții în România.
Abonare
Primiți fiecare text nou, la publicare.
Pe e-mail, fără nimic altceva între. Vă puteți dezabona oricând.