Analiză · Capital românesc
Gazul are un preț
Preluarea activității Azomureș îi deschide Romgaz o nouă utilizare pentru resursa pe care o produce. Fabrica trebuie să câștige suficient pentru a acoperi valoarea gazului consumat și pentru a remunera capitalul suplimentar.
Romgaz a preluat, de la 1 septembrie, activele de producție ale Azomureș, împreună cu contractele și salariații necesari activității transferate. 1 Pe 9 septembrie, consiliul de administrație a aprobat înființarea sucursalei Târgu Mureș AZOMUREȘ. 2 Pentru producătorul de gaze, tranzacția deschide o afacere în care rezultatul va depinde și de prețul obținut pentru îngrășăminte.
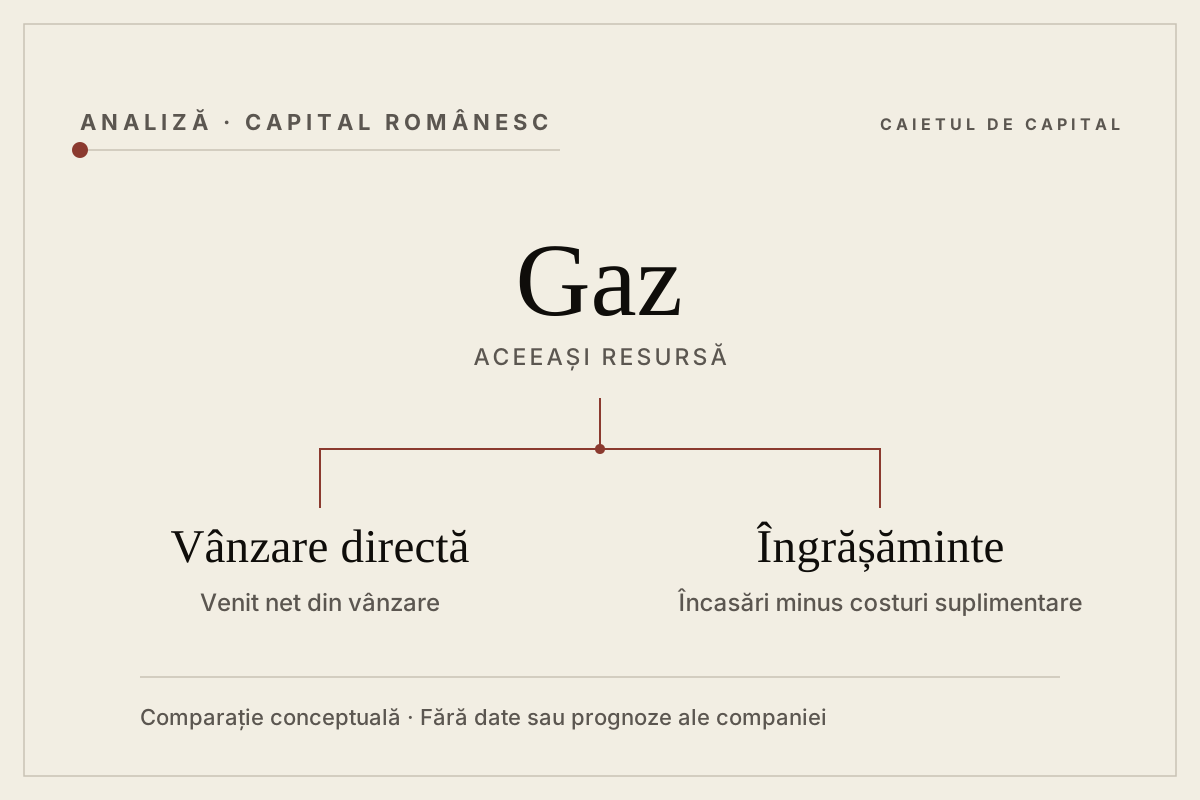
La prima vedere, asocierea pare firească. Un producător de gaze preia o fabrică ce are nevoie de gaze. Dispare negocierea dintre doi proprietari cu interese diferite, iar aprovizionarea poate fi coordonată cu producția. Rămâne însă o întrebare economică: ce câștigă Romgaz folosind resursa în combinat, față de ceea ce ar putea câștiga vânzând-o?
Conducerea recunoaște explicit acest cost de oportunitate în referatul de achiziție. 3 Este un punct de plecare util pentru evaluarea tranzacției. Gazul produs în interiorul unei companii păstrează o valoare și atunci când este consumat tot acolo. Un cost de extracție redus poate fi un avantaj real, dar acesta trebuie comparat cu venitul disponibil prin celelalte utilizări ale resursei.
Un exemplu ipotetic arată diferența. Pentru același volum de gaz, vânzarea către un client ar aduce 100 de euro după costurile specifice livrării. Transformarea lui în îngrășăminte ar aduce încasări de 150 de euro și ar necesita alte cheltuieli operaționale de 60 de euro. Ar rămâne 90. Costurile de extracție, comune ambelor variante, sunt lăsate deoparte. În acest exemplu, prelucrarea aduce cu 10 euro mai puțin, chiar înainte de recuperarea investițiilor fabricii. Cifrele sunt ilustrative, fără legătură cu bugetul Azomureș.
O cifră de afaceri mai mare poate ascunde astfel o utilizare mai slabă a capitalului. Compania vinde un produs mai scump, dar suportă și operațiunile necesare obținerii lui. Valoarea adăugată pentru acționar apare numai dacă ceea ce rămâne justifică resursa consumată și banii investiți.
«Numărul etapelor industriale parcurse de gaz nu stabilește acest rezultat.
»
Nici alternativa vânzării nu poate fi evaluată mecanic la o cotație externă. Contează ce volum poate fi vândut efectiv, cui și în ce condiții, după obligațiile contractuale și de reglementare. Transportul și momentul livrării schimbă suma netă disponibilă. Comparația corectă folosește o ofertă comercială realizabilă. Un preț convenabil ales pentru calcul ar putea face oricare dintre cele două activități să pară mai bună.
Investiția începe cu termeni de achiziție concreți. Referatul din 29 mai prevedea 46,459 milioane de euro, plus cel mult 49,80 milioane de lei pentru consumabile și materii prime și cel mult 68,78 milioane de lei pentru cheltuieli operaționale între semnare și finalizare. 3 Aceste componente descriu formula tranzacției; nu reprezintă o confirmare a sumei finale plătite și nici bugetul complet al relansării.
Același document estima la aproximativ 478 de milioane de euro investițiile planului de tranziție verde până în 2031. 3 Suma privește un program multianual, cu alt obiect decât cumpărarea activelor. Ar fi greșit să fie prezentată drept cheltuială imediată de repornire. Dimensiunea sa arată însă de ce prețul negociat la intrare spune prea puțin despre capitalul pe care afacerea îl poate cere ulterior.
Pentru acționar, ordinea plăților contează aproape la fel de mult ca totalul lor. O investiție care produce economii peste câțiva ani trebuie finanțată între timp. O întârziere prelungește această perioadă și amână încasările pe care se sprijină recuperarea banilor. Un model financiar credibil trebuie să arate cum rezistă proiectul unei asemenea întârzieri, inclusiv dacă ea coincide cu prețuri mai slabe pentru produsele vândute.
Comunicatul Romgaz din 2 septembrie descrie verificări tehnice și lucrări necesare unei reporniri etapizate, fără să fixeze o dată a reluării producției. 4 Închiderea tranzacției și funcționarea comercială sunt, prin urmare, momente diferite. Între ele, o instalație poate cere bani fără să livreze încă produsul pe care se bazează planul de afaceri. Costul acestei perioade trebuie inclus în evaluare.
Perspectiva Neptun Deep face alegerea utilizării gazului și mai relevantă. Operatorul OMV Petrom indică începerea producției în 2027 și investiții de dezvoltare de până la patru miliarde de euro, susținute împreună cu Romgaz. 5 Volumele viitoare trebuie să își găsească utilizări profitabile. Faptul că o parte ar putea alimenta industria locală deschide o posibilitate comercială, al cărei merit depinde de condițiile concrete în care va funcționa fabrica.
Integrarea poate avea avantaje care merită măsurate. O planificare comună poate reduce dezechilibrele dintre aprovizionare și producție. Contractele pentru îngrășăminte pot fi corelate cu costurile asumate pentru gaz, limitând expunerea pe anumite perioade. Aceste îmbunătățiri ar conta în rezultatul întregii companii. Ele trebuie să provină din economii sau venituri suplimentare reale; simpla mutare a unei marje între două evidențe interne nu produce numerar în plus.
Există și o limită a flexibilității. O fabrică nu poate fi tratată ca un consumator care pornește și se oprește gratuit la fiecare schimbare de preț. Comenzile deja acceptate și costurile reluării activității pot face rațională continuarea producției într-o perioadă cu marje slabe. De aceea, comparația trebuie făcută pe un interval suficient de lung și în mai multe scenarii. O lună profitabilă sau o lună dificilă nu decide singură valoarea investiției.
Documentele publice consultate nu permit calcularea unui randament complet al tranzacției. Pentru această concluzie ar fi necesare ipotezele detaliate de funcționare și calendarul investițiilor, împreună cu fluxurile de numerar estimate. Absența unui calcul verificabil în aceste documente lasă deschis verdictul asupra prețului. Permite însă stabilirea criteriului după care performanța ar trebui urmărită.
Romgaz are de demonstrat că activitatea de îngrășăminte poate remunera capitalul suplimentar după ce recunoaște valoarea economică a gazului folosit. Acesta este rezultatul care ar transforma preluarea într-o investiție reușită. Repornirea combinatului va fi un pas vizibil. Câștigul se va vedea în banii rămași companiei după ce fabrica își achită toate costurile și își finanțează continuitatea.
Surse
- Romgaz · Finalizarea tranzacției Azomureș. Raport curent, 31 august 2026. Data efectivă a transferului și obiectul achiziției.
- Romgaz · Înființarea sucursalei Târgu Mureș AZOMUREȘ. Raport curent, 10 septembrie 2026, privind decizia consiliului de administrație din 9 septembrie.
- Romgaz · Referatul privind achiziția activelor Azomureș. Document nr. 28824/29.05.2026. Pagina 3: costul de oportunitate; pagina 5: tranziția verde; pagina 8: prețul.
- Romgaz · Comunicatul privind integrarea Azomureș. 2 septembrie 2026. Etapele tehnice anunțate pentru pregătirea reluării producției.
- OMV Petrom · Neptun Deep. Pagina oficială a proiectului. Calendarul estimat al primelor gaze și investițiile de dezvoltare.
Abonare
Primiți fiecare text nou, la publicare.
Pe e-mail, fără nimic altceva între. Vă puteți dezabona oricând.