Analiză · Piața de capital
Dreptul de a ieși
Oferta pentru Prebet adaugă șase bani peste ultima cotație. Pentru un acționar care vrea să vândă un pachet întreg, miza este și cantitatea pe care cineva se obligă să o cumpere.
Șase bani pe acțiune. Atât desparte oferta de preluare a Prebet Aiud de ultima cotație din 28 septembrie: 2,21 lei față de 2,15 lei, un plus de aproximativ 2,8%, înainte de costuri. În aceeași ședință s-au tranzacționat 15.596 de acțiuni, prin 12 tranzacții. Pentru cine deține un pachet mai mare și vrea să îl vândă, a doua cifră poate conta mai mult decât prima. 4 5
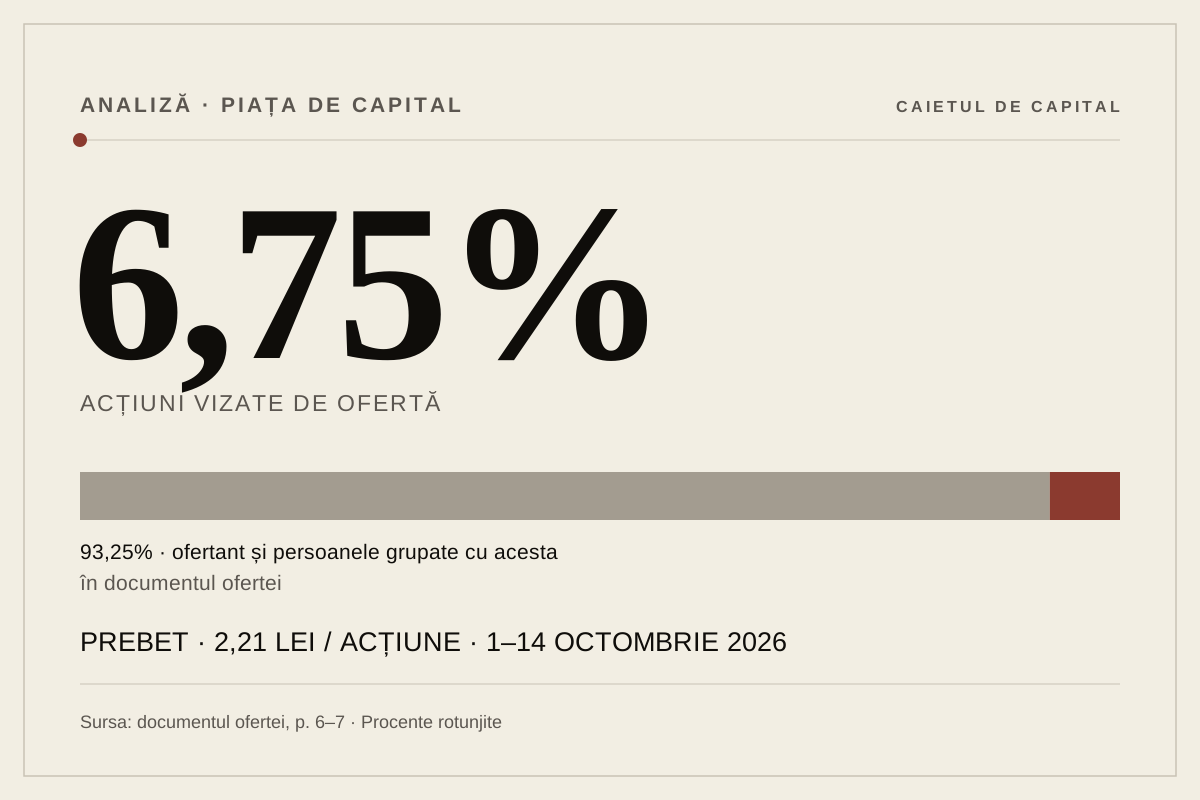
Între 1 și 14 octombrie, GES–Green Energy Specialists oferă să cumpere până la 9.452.489 de acțiuni Prebet, la 2,21 lei fiecare. Acestea reprezintă întregul pachet de 6,75% rămas în afara ofertantului și a persoanelor grupate cu acesta în documentație. Oferta obligatorie, intermediată de Goldring, poate ajunge la aproximativ 20,89 milioane de lei dacă toate acțiunile vizate sunt vândute. 1
Comparația cu bursa trebuie făcută în două dimensiuni: preț și cantitate. Ultima cotație spune unde s-au întâlnit un cumpărător și un vânzător. Ea nu spune câte alte acțiuni pot schimba mâinile la același nivel. Un portofoliu evaluat la prețul ultimei tranzacții poate arăta bine pe ecran și poate cere concesii de preț când proprietarul încearcă să îl transforme în bani.
La Prebet, problema are o măsură. În cele 16 ședințe din intervalul 1–22 septembrie, seria publicată de Stock Analysis, cu date S&P Global Market Intelligence, însumează 226.385 de acțiuni tranzacționate. Media zilnică este de aproximativ 14.149, iar mediana, mai puțin influențată de zilele cu rulaje mari, de 7.547. Acesta este un eșantion anterior aprobării ofertei, nu o prognoză a tranzacțiilor din octombrie. 6
Să luăm un deținător ipotetic de 100.000 de acțiuni eligibile. Prin ofertă, valoarea brută a întregului pachet ar fi de 221.000 de lei. La ultima cotație ar figura cu 215.000 de lei în portofoliu. Diferența aritmetică este de 6.000 de lei; diferența practică este că vânzarea tuturor celor 100.000 la 2,15 lei pe piață ar necesita cumpărători pentru acea cantitate. Volumele observate sunt ale întregii piețe, împărțite între participanți. Nu sunt o capacitate rezervată acestui vânzător și nu permit calcularea unui termen sigur de ieșire.
«Un preț pentru câteva acțiuni nu este încă un preț pentru întregul tău pachet.
»
Oferta aduce tocmai această posibilitate: vânzarea acțiunilor eligibile la un preț comun, în condițiile și calendarul documentației. Pentru acționar, avantajul poate consta în evitarea unei vânzări fragmentate, pe parcursul căreia cererea și prețul se pot schimba. Costurile intermediarului reduc încasarea netă, iar plata urmează procedura ofertei. Cei 2,8% calculați față de ultima cotație nu sunt un randament garantat.
Dar cine primește această posibilitate? GES deține direct aproximativ 33,65% din Prebet. Împreună cu persoanele afiliate și cele identificate ca acționând concertat, documentul ajunge la 93,25%. Include o listă de 102 persoane fizice și juridice încadrate ca acționari concertanți exclusiv în legătură cu oferta. De aici rezultă cele 6,75% rămase de cumpărat. 2
Această delimitare are un efect economic direct: stabilește ce acțiuni pot beneficia de cumpărătorul din ofertă. Cei 93,25% descriu deținerile cumulate pentru operațiune; formularea limitată la ofertă nu dovedește că toate persoanele enumerate formează un bloc permanent de vot. Nici cele 6,75% nu pot fi folosite automat drept măsură a acțiunilor care vor circula liber ulterior. Pentru vânzător, primul lucru de citit este unde se află în această delimitare.
Prețul însuși vine dintr-un calendar mai lung decât cel al știrii. Documentul folosește, între reperele legale, maximul plătit de ofertant și persoanele concertate în cele 12 luni anterioare depunerii documentației din 25 august 2025: 2,21 lei. Este cel mai mare dintre cele patru repere comparate. Aprobarea ASF a venit la 24 septembrie 2026, iar documentele au fost publicate a doua zi. 2 4 Oferta aduce astfel în piața de astăzi un preț construit din tranzacții istorice, nu o evaluare nouă a perspectivelor fabricii.
Regula generală a ofertei obligatorii leagă depășirea a 33% din drepturile de vot, calculată și cu persoanele concertate, de obligația de a oferi celorlalți acționari o ieșire, cu excepțiile prevăzute de lege. Acceptarea rămâne voluntară. GES declară că nu va folosi procedura de retragere a acționarilor după ofertă și că nu intenționează delistarea Prebet. 3 2 Cine rămâne păstrează expunerea la afacere și depinde, pentru o vânzare ulterioară pe bursă, de cumpărătorii pe care îi va găsi atunci.
La Prebet, oferta merită judecată prin ceea ce face posibil pentru un pachet întreg. Șase bani în plus sunt ușor de măsurat. Mai greu de observat în cotație este costul de a vinde pe bucăți, de a aștepta sau de a accepta mai puțin. Până pe 14 octombrie, acționarul eligibil are o alternativă cu preț și cantitate definite. După închiderea ofertei, simpla existență a unei cotații nu îi va rezolva vânzarea. Pentru a încasa valoarea întregii dețineri, va avea nevoie și de volum.
Surse
- GES–Green Energy Specialists · Anunțul ofertei publice obligatorii pentru Prebet, publicat la 25 septembrie 2026: preț, număr de acțiuni, perioadă și intermediar.
- Bursa de Valori București · Documentele ofertei Prebet (arhivă ZIP). Documentul de ofertă: p. 4–6, acționariat și persoane care acționează concertat; p. 7, obiectul și prețul; p. 14–15, intențiile după ofertă.
- Legea nr. 24/2017, republicată, forma consolidată disponibilă la 29 septembrie 2026. Art. 39–41: oferta obligatorie, prețul și excepțiile; art. 44: retragerea acționarilor.
- Bursa de Valori București · PREB, date la închiderea din 28 septembrie 2026: ultimul preț 2,15 lei; aprobarea ofertei la 24 septembrie și publicarea documentelor la 25 septembrie. Pagina se actualizează.
- Bursa de Valori București · Top tranzacționare, 28 septembrie 2026: PREB, 15.596 de acțiuni, 12 tranzacții, 33.516,86 lei. Pagina se actualizează.
- Stock Analysis / S&P Global Market Intelligence · Volume zilnice PREB, 1–22 septembrie 2026, 16 ședințe. Calcule proprii: total 226.385 de acțiuni, medie 14.149,06, mediană 7.546,5. Eșantion anterior aprobării ofertei; nu reprezintă întreaga lună.
Abonare
Primiți fiecare text nou, la publicare.
Pe e-mail, fără nimic altceva între. Vă puteți dezabona oricând.