Analiză · Finanțarea companiilor
Contribuția proprie, pe datorie
Agroland propune obligațiuni cu un cupon de 10% în euro pentru o parte din contribuția proprie la extinderea de la Mihăilești. Capacitatea suplimentară va avea timp să intre în producție; dobânzile vor avea propriul calendar.
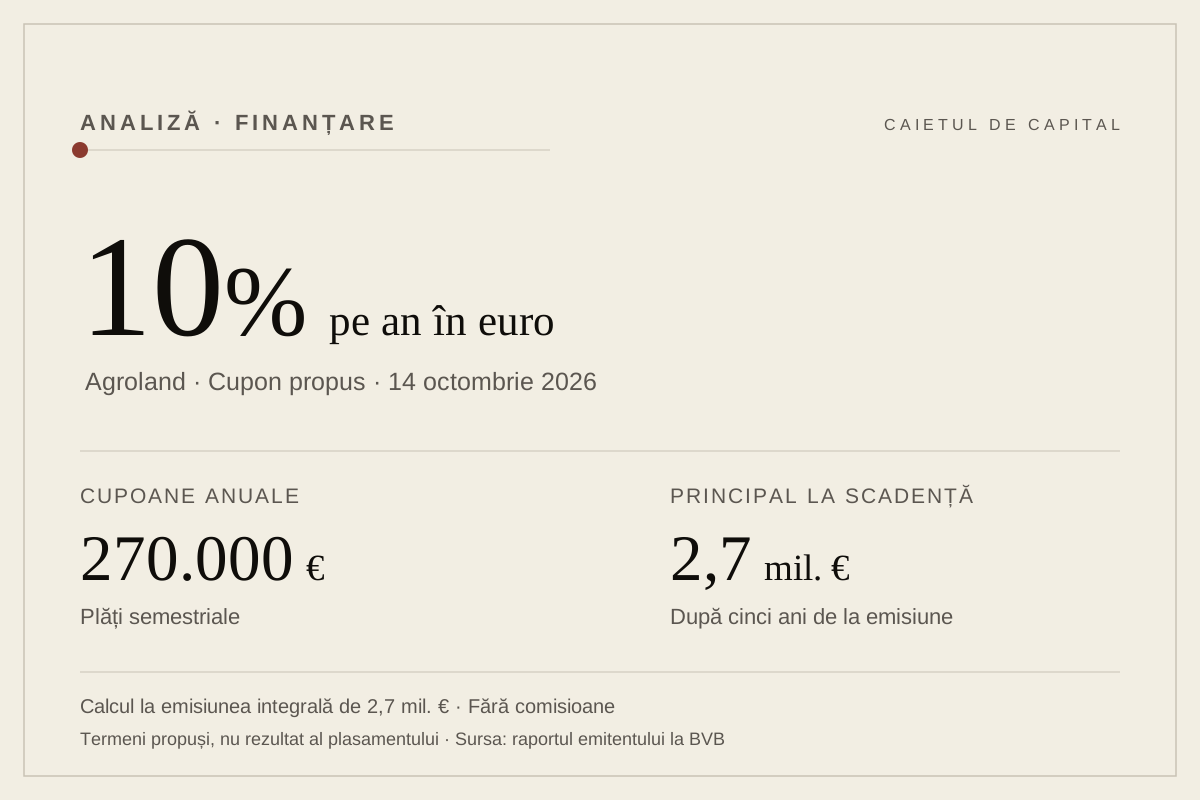
Agroland Business System vrea să împrumute până la 2,7 milioane de euro pentru a finanța, în principal, o parte din contribuția proprie la extinderea de la Mihăilești. Termenii aprobați de consiliul de administrație pe 14 octombrie prevăd un cupon fix de 10% pe an, plătibil semestrial, și rambursarea integrală a principalului după cinci ani. Restul banilor ar merge către alte investiții ale grupului. 1 Cuvântul care merită atenție este „proprie”: contribuția beneficiarului poate proveni și din bani pe care acesta trebuie să îi restituie.
Investiția are un obiect concret: o nouă platformă pentru producția de ouă la sol, fără cuști, cu o capacitate suplimentară de aproximativ 600.000 de găini ouătoare. În mai, compania estima o producție anuală de circa 170 de milioane de ouă la funcționarea integrală. Bugetul anunțat era de aproximativ 20 de milioane de euro, acoperit în proporție de 25% din surse proprii și 75% printr-un credit de investiții descris ca fiind garantat de Banca Europeană de Investiții. 2
Sfertul descris drept surse proprii înseamnă aproximativ cinci milioane de euro. Anunțurile nu precizează cât din emisiune va ajunge la Mihăilești și nici cum definește contractul creditului de investiții contribuția acceptată de bancă. Destinația declarată a obligațiunilor nu stabilește acest tratament contractual. Rămân de clarificat atât condițiile finanțatorului, cât și combinația finală de resurse; diferența dintre cinci și 2,7 milioane nu poate fi prezentată drept aport al acționarilor.
În bilanțul emitentului, obligațiunile rămân datorie. Finanțarea prin titluri neconvertibile permite atragerea banilor fără emiterea unor acțiuni noi, dar impune plăți și într-un an slab. O majorare de capital ar putea schimba participațiile acționarilor; în schimb, banii aduși astfel nu au aceeași scadență de restituire. Pentru extinderea de la Mihăilești, alegerea stabilește cât din riscul pornirii producției poate fi absorbit fără o plată obligatorie.
«Dobânda ajunge la plată după calendarul finanțării, chiar dacă halele intră în producție mai târziu.
»
La subscrierea integrală, cupoanele ar însuma 270.000 de euro pe an, aproximativ 135.000 pentru fiecare semestru complet. În cinci ani, dobânzile ar totaliza 1,35 milioane de euro, separat de principal. Calculul presupune menținerea întregii datorii până la scadență și exclude comisioanele. Datele de plată urmează să fie stabilite în documentul de ofertă. 1
Cuponul de 10% este costul unei singure surse, nu pragul de rentabilitate al întregii investiții. Calculul proiectului trebuie să includă și creditul principal, celelalte resurse, fiscalitatea și calendarul plăților. Pentru acționar contează ce rămâne după plata creditorilor și dacă acel rezultat justifică propriul capital expus.
La Mihăilești, raportul semestrial din septembrie păstra estimarea finalizării halelor la sfârșitul lui 2027 și a atingerii capacității integrale în 2028. 3 Până atunci, compania trebuie să susțină construcția și pornirea activității. Cupoanele pot ajunge la plată înainte ca extinderea să producă întregul numerar așteptat, iar o întârziere a lucrărilor ar prelungi acest interval.
Nici atingerea capacității nu rezolvă singură calculul. Ouăle trebuie vândute la prețuri care să acopere furajele, energia, personalul și celelalte costuri, iar încasările trebuie să ajungă la timp. Mai multă producție poate cere și mai mulți bani blocați în activitatea curentă. Pentru rambursare contează numerarul rămas după aceste nevoi și după investițiile necesare continuității fermei.
Grupul are deja o afacere în funcțiune: pentru primul semestru din 2026 a raportat o cifră de afaceri de 259,8 milioane de lei și un profit net de 11,4 milioane, la nivel consolidat și neauditat. 3 Rezultatele oferă context, dar profitul consolidat nu este numerar disponibil automat emitentului. Capacitatea de plată trebuie urmărită împreună cu investițiile grupului, capitalul de lucru și serviciul celorlalte datorii.
Moneda încasărilor contează la rândul ei. Pentru plățile acoperite din lei, deprecierea leului ar mări efortul necesar achitării aceleiași sume în euro. Veniturile în valută sau protecțiile contractuale pot reduce expunerea dacă se potrivesc ca volum și calendar. Cuponul fix nu rezolvă această potrivire.
Obligațiunile propuse sunt negarantate. 1 Garanția BEI menționată de companie privește creditul de investiții, fără să se extindă asupra emisiunii. Pentru cumpărătorul obligațiunilor, sursa rambursării trebuie evaluată în condițiile propriei creanțe.
Finanțarea poate ajuta Agroland să construiască mai repede, fără diluarea acționarilor. La emisiunea integrală, compania va avea însă de susținut 270.000 de euro în cupoane pe an și de pregătit 2,7 milioane de euro pentru scadență. Extinderea de la Mihăilești trebuie urmărită până la banii pe care îi lasă disponibili. După cinci ani, cât din principal va putea fi restituit din resurse acumulate și pentru cât va trebui găsit un nou creditor?
Surse
- Agroland Business System · Raport curent și decizia CA nr. 131, 14 octombrie 2026. Termenii propuși ai emisiunii și destinația fondurilor.
- Agroland Business System · Raport curent nr. 19/2026, 7 mai 2026. Structura de finanțare, capacitatea suplimentară și calendarul estimat al noii platforme.
- Agroland Business System · Raport semestrial S1 2026, publicat la 4 septembrie 2026. Pagina 5: calendarul investiției; pagina 13: structura anunțată; pagina 24: rezultate consolidate neauditate.
Abonare
Primiți fiecare text nou, la publicare.
Pe e-mail, fără nimic altceva între. Vă puteți dezabona oricând.